Micro-entreprise et déclarations : quel statut pour un téléprospecteur indépendant ?
Le régime à ouvrir, les taux de cotisations de 2026, les déclarations et les factures : l'administratif du téléprospecteur indépendant, sources officielles à l'appui.
Un téléprospecteur indépendant qui se lance ouvre le plus souvent une micro-entreprise. La création en ligne est gratuite, les cotisations se calculent sur ce qu’il encaisse, et un trimestre sans chiffre d’affaires ne lui coûte aucune cotisation. Restent quatre questions : quel taux vous concerne, ce que vous déclarez à l’Urssaf et selon quel rythme, ce que la plateforme fait à votre place pour les factures, et à partir de quand ce cadre devient trop étroit.
J’ai repris chaque taux et chaque seuil sur les sites officiels (service-public.fr, autoentrepreneur.urssaf.fr), relus le 2 octobre 2026. Ils bougent presque chaque année, alors relisez la date avant de vous fier à un chiffre, ici comme ailleurs.
et ils le disent !
Le statut qui convient au démarrage : la micro-entreprise
Pour travailler comme téléprospecteur indépendant, il faut un statut qui permet de facturer. Le plus simple est la micro-entreprise, un régime de l'entrepreneur individuel qui se crée gratuitement en ligne et où les cotisations sont un pourcentage du chiffre d'affaires encaissé. On déclare ce chiffre à l'Urssaf chaque mois ou chaque trimestre, puis une fois par an aux impôts.
Le statut n'est pas une formalité qu'on peut repousser. Sur JobPhoning, la plateforme achète la prestation que vous avez réalisée et établit la facture en votre nom (conditions générales, art. 3.2 et 6). Sans entreprise immatriculée, il n'y a personne au nom de qui facturer. La page pour devenir téléprospecteur indépendant décrit l'inscription, la validation du profil et la façon dont les entreprises vous choisissent ; je ne traite ici que l'administratif.
Sur la plateforme, l'autre statut fréquent est celui d'agent commercial. Ce n'est pas un régime de plus mais une profession. L'agent commercial négocie, et parfois conclut, des contrats au nom et pour le compte d'une entreprise. Il l'exerce en micro-entreprise ou en société, et s'immatricule en plus au registre spécial des agents commerciaux (service-public.fr, fiche « Devenir agent commercial indépendant », à jour au 6 février 2026).
Deux autres cadres existent, pour des situations précises :
- La société (EURL, SASU) demande de rédiger des statuts et de tenir une comptabilité complète, avec des frais plus élevés. Elle se justifie quand le volume est installé, rarement au premier mois.
- Le portage salarial vous laisse un bulletin de paie : la société de portage facture à votre place et conserve une part du chiffre d'affaires pour sa gestion.
À mon avis, pour qui découvre le métier, ouvrir une société d'emblée est une erreur de calendrier. On paie la lourdeur avant de savoir si l'activité tiendra. La micro-entreprise se ferme aussi facilement qu'elle s'ouvre.
Les cotisations en 2026 : quel taux s'applique à vous
Le taux dépend de la nature de l'activité retenue à la création. Les taux de 2026, publiés par service-public.fr (fiche à jour au 1er janvier 2026) et repris par autoentrepreneur.urssaf.fr :
- Prestation de services commerciale (BIC) : 21,2 % du chiffre d'affaires encaissé.
- Activité libérale non réglementée (BNC) : 25,6 % du chiffre d'affaires encaissé.
La téléprospection n'est pas rangée d'office dans l'une ou l'autre case. C'est la description de l'activité, au moment de la création, qui la classe. La fiche « déterminer la nature de l'activité » de service-public.fr aide à trancher. En cas de doute, posez la question à l'Urssaf avant de valider la création, puisque ce choix fixe le taux de toutes vos déclarations.
Trois éléments s'ajoutent ou se retranchent :
- La contribution à la formation professionnelle : 0,1 % du chiffre d'affaires pour une activité commerciale, 0,2 % pour une activité libérale (source : autoentrepreneur.urssaf.fr). Elle ouvre vos droits à la formation.
- L'Acre réduit les cotisations de 25 % jusqu'à la fin du troisième trimestre civil qui suit le début d'activité, si vous entrez dans une des catégories de l'article L. 5141-1 du code du travail (demandeur d'emploi indemnisé, bénéficiaire du RSA, jeune de 18 à 25 ans, entre autres). La demande part à l'Urssaf au plus tard 60 jours après le début d'activité (source : autoentrepreneur.urssaf.fr ; service-public.fr, fiche Acre, à jour au 1er juillet 2026).
- Le versement libératoire fait payer l'impôt sur le revenu en même temps que les cotisations, sur le même chiffre d'affaires : le taux global passe à 22,9 % en prestation commerciale et à 27,8 % en activité libérale (source : service-public.fr). Il est réservé aux foyers dont le revenu fiscal de référence de l'avant-dernière année reste sous un plafond : 29 579 € pour une personne seule en 2026, davantage pour un couple ou une famille (source : service-public.fr, fiche « régime fiscal de la micro-entreprise »).
Je ne prendrais pas le versement libératoire par réflexe. Il n'est avantageux que si votre foyer paie déjà un impôt significatif ; sinon, il vous fait payer dès le premier euro un impôt que vous n'auriez peut-être pas dû. Enfin, en micro-entreprise, aucun frais n'est déduit des cotisations, ni le casque ni l'abonnement internet. Si l'activité vient en complément d'un salaire, les charges sur un revenu d'appoint détaille ce cas.
Les démarches, de la création à la première déclaration
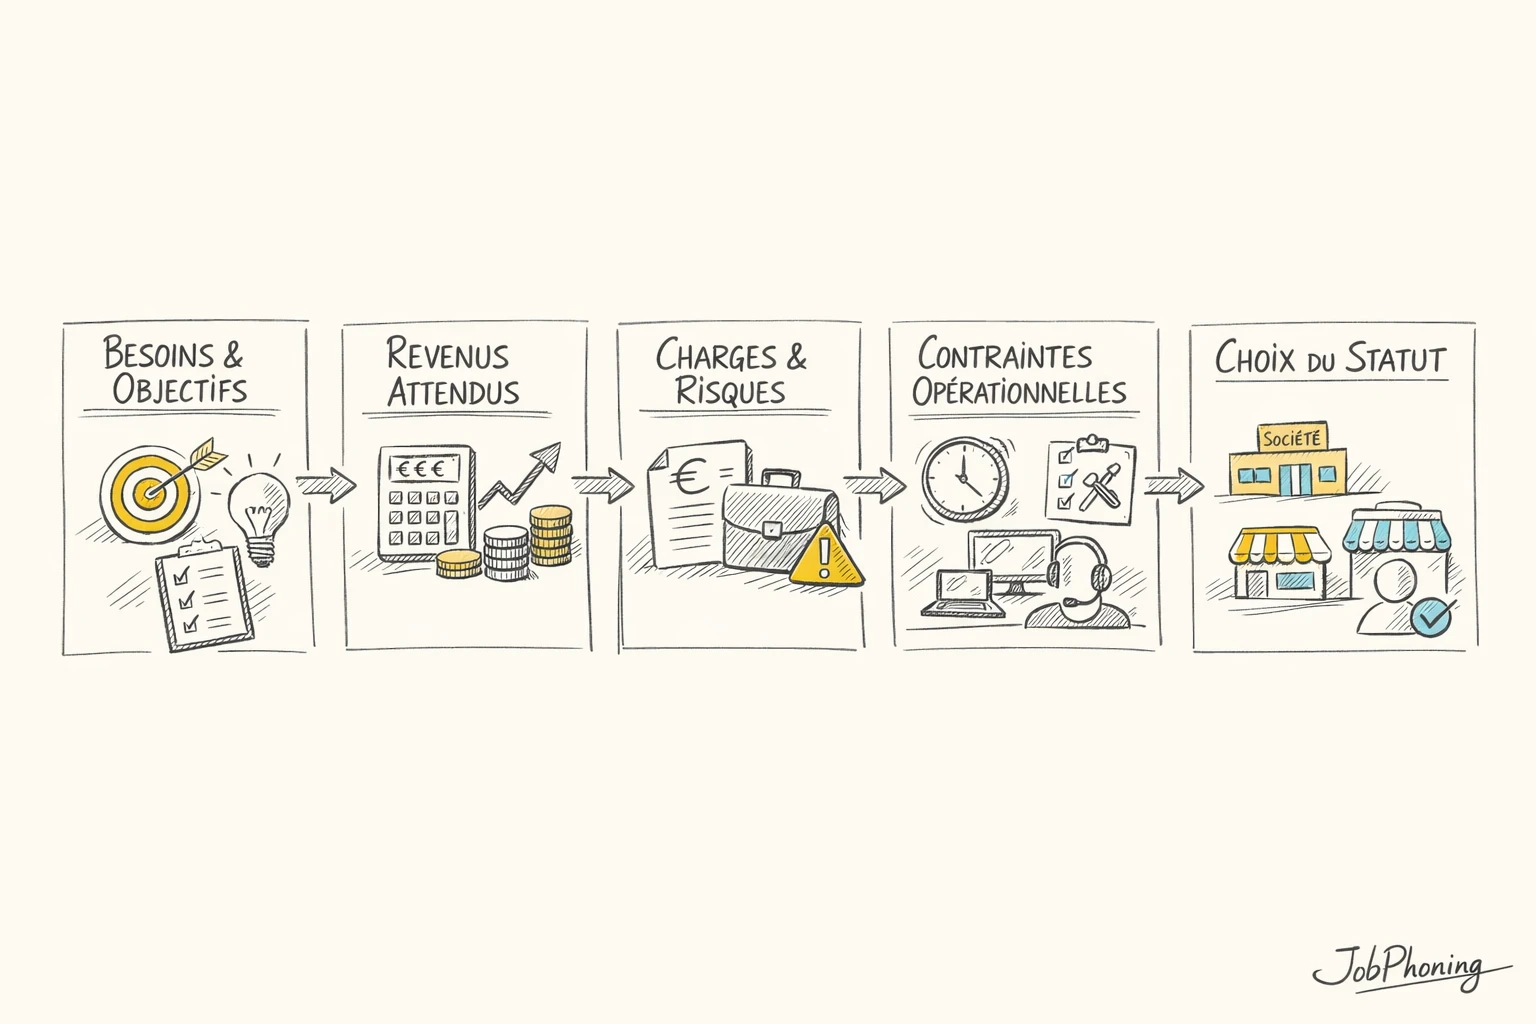
Voici l'ordre que je suivrais, dans la semaine où l'on décide de se lancer :
- Créer la micro-entreprise sur le guichet unique des formalités d'entreprises (formalites.entreprises.gouv.fr). La démarche est gratuite ; l'Urssaf met en garde contre des sites privés qui la font payer. C'est là que vous décrivez l'activité, choisissez une déclaration mensuelle ou trimestrielle et, si vous le voulez, le versement libératoire.
- Demander l'Acre, si vous y avez droit, dans les 60 jours qui suivent le début d'activité.
- Attendre le numéro Siren, qui identifie votre entreprise et figurera sur chaque facture, puis renseigner votre statut dans votre profil sur la plateforme.
- Tenir un livre des recettes dès le premier encaissement : date, client (celui qui figure sur la facture), montant, mode de paiement. C'est une obligation du régime (source : service-public.fr, obligations comptables du micro-entrepreneur). Un tableur suffit, à deux conditions : ne plus retoucher une ligne enregistrée, et garder le tout dix ans.
- Déclarer le chiffre d'affaires encaissé chaque mois ou chaque trimestre sur autoentrepreneur.urssaf.fr, même quand il est nul. Les cotisations sont prélevées au moment de la déclaration.
- Le reporter une fois par an sur la déclaration complémentaire de revenus n° 2042 C Pro, sur impots.gouv.fr, avec les autres revenus du foyer.
Rien de tout cela ne demande de capital ni de local. Ce qui coûte, au début, c'est l'attention. Une déclaration oubliée entraîne une pénalité, alors qu'une déclaration à zéro ne coûte rien.
Factures et TVA : ce que fait la plateforme, ce qui reste à vous
Côté facturation, l'essentiel est pris en charge. Par le mandat de facturation des conditions générales (art. 6), vous confiez à JobPhoning l'établissement de vos factures de missions. Elles sont émises en votre nom et pour votre compte, avec la mention qu'elles ont été établies par JobPhoning.com, et un double vous est adressé. Si une facture comporte une erreur, vous avez 30 jours pour la signaler.
Chaque virement de vos gains vers votre compte donne lieu à une facture établie en votre nom (conditions générales, art. 5.1). Ces factures sont aussi vos pièces pour tenir le livre des recettes. Côté calendrier, depuis le 1er septembre 2026, un micro-entrepreneur doit pouvoir recevoir des factures électroniques, et il devra en émettre à partir du 1er septembre 2027 (service-public.fr, obligations comptables du micro-entrepreneur, fiche à jour au 7 septembre 2026).
Ce qui reste à vous, les conditions générales l'écrivent clairement. Vous gardez l'entière responsabilité de vos obligations fiscales, TVA comprise. En micro-entreprise, vous démarrez en général en franchise en base, donc sans TVA facturée ni déclarée, et avec la mention « TVA non applicable, art. 293 B du CGI » sur les factures. Pour une prestation de services, la franchise vaut tant que le chiffre d'affaires de l'année précédente ne dépasse pas 37 500 € et celui de l'année en cours 41 250 € (source : service-public.fr, franchise en base de TVA, fiche à jour au 1er janvier 2026). Le seuil unique de 25 000 € prévu par la loi de finances pour 2025 a été abandonné, et ces seuils restent inchangés en 2026.
Au-delà de 41 250 € dans l'année, la TVA est due dès le jour du dépassement. Si vous approchez de ce seuil, signalez-le à JobPhoning, qui établit vos factures, pour que celles établies en votre nom portent la TVA, et prévoyez de la déclarer.
Les deux signaux qui font sortir de la micro-entreprise
Deux signaux, pas un de plus, justifient de regarder ailleurs.
Le plafond de chiffre d'affaires. Pour une prestation de services, il est de 83 600 € par an en 2026 (source : service-public.fr, régime fiscal de la micro-entreprise, fiche à jour au 13 mai 2026). Le dépasser une année ne fait pas sortir du régime ; le dépasser deux années de suite, si. L'entreprise bascule alors au réel le 1er janvier suivant, avec la perte du calcul simplifié des cotisations.
Des frais qui dépassent l'abattement. Pour l'impôt, l'administration retire un forfait de frais du chiffre d'affaires : 50 % en prestation de services commerciale, 34 % en activité libérale (même source). Si vos frais réels pèsent plus lourd que ce forfait, à cause d'un local à louer ou d'un matériel coûteux, un régime réel ou une société peut coûter moins. Pour une activité d'appel menée de chez soi, c'est rare.
Dans les deux cas, je demanderais à un expert-comptable de chiffrer les deux options avant de bouger, car l'écart dépend de votre foyer fiscal autant que de votre activité. Et avant de vous projeter, faites le calcul de ce qu'une mission vous laisse, terme par terme ; la méthode est détaillée dans le calcul de la rémunération d'un téléprospecteur indépendant.
Micro-entreprise du téléprospecteur : les cas qui reviennent
Peut-on être salarié et téléprospecteur en micro-entreprise ?
Oui, le cumul est possible en principe. Le contrat de travail peut toutefois le limiter : une clause d'exclusivité, pour un salarié à temps plein, ou une clause de non-concurrence. Et l'obligation de loyauté envers l'employeur s'applique même sans clause écrite : pas d'activité qui concurrence la sienne. Relisez votre contrat avant de créer la micro-entreprise (source : service-public.fr, fiche « cumuler les statuts de salarié et de micro-entrepreneur »).
Que se passe-t-il si je n'encaisse rien pendant plusieurs mois ?
Vous ne payez aucune cotisation sur une période sans chiffre d'affaires, mais vous devez quand même déclarer, à zéro, chaque mois ou chaque trimestre. Au-delà de 24 mois ou de 8 trimestres consécutifs sans chiffre d'affaires déclaré, la micro-entreprise est radiée d'office (source : service-public.fr). Si l'Acre vous a été accordée, la période réduite court quand même : elle est consommée, même sans facturation.
Faut-il ouvrir un compte bancaire professionnel ?
Pas au départ : un compte bancaire est obligatoire, mais votre compte personnel suffit. Le compte dédié à l'activité devient obligatoire quand le chiffre d'affaires dépasse 10 000 € par an pendant deux années consécutives (code de la sécurité sociale, art. L613-10). L'ouvrir dès le début reste plus simple : vos recettes de missions ne se mêlent pas à vos dépenses personnelles le jour où il faut les retrouver.
Un téléprospecteur en micro-entreprise paie-t-il la CFE ?
La cotisation foncière des entreprises est un impôt local dû par les entreprises, micro-entreprises comprises, même quand on travaille de chez soi. L'année de création, l'entreprise en est exonérée, et l'année suivante sa base d'imposition est réduite de moitié. Elle est aussi exonérée tant que son chiffre d'affaires de référence (celui de l'avant-dernière année, ou celui de la première année pour une entreprise créée l'année précédente) ne dépasse pas 5 000 € (source : service-public.fr, fiche « cotisation foncière des entreprises », à jour au 2 avril 2026). Au-delà, le montant dépend de la commune : prévoyez-le dès que vous dépassez ce seuil.

Prêt à passer à l'action ?
Envie de missions de téléprospection rémunérées au résultat ? Échangeons sur votre profil et les campagnes ouvertes.