Charges sociales sur un revenu secondaire d'appels B2B : ce qui reste vraiment
Ce que prélève l'URSSAF quand vous facturez des missions d'appels à côté d'une autre activité, et comment le calculer avant de dire oui.
Première mission d’appels facturée 600 € : combien arrive sur le compte ? La réponse tient en une ligne pour qui connaît son taux, et angoisse tous les autres. Beaucoup d’indépendants démarrent les missions commerciales par téléphone le soir ou le week-end, à côté d’un salaire ou d’une autre activité, sans avoir chiffré la part qui partira en charges. Et la première facture encaissée déçoit, parce que le prélèvement social tombe un trimestre plus tard.
Cet article traite des cotisations sociales sur un complément de revenus B2B dans le cas concret d’une activité d’appels exercée en parallèle : qui prélève, combien, quand, et comment estimer le net avant d’accepter une mission. Je m’appuie sur ce que je vois chez les indépendants inscrits sur la plateforme, plutôt que sur une fiche théorique. Le sujet n’est ni un casse-tête ni un piège. C’est un calcul que vous pouvez faire en deux minutes une fois la mécanique posée.
et ils le disent !
Sommaire
Sur quoi vous cotisez quand l'activité d'appels est secondaire
Tout découle d'une seule règle. Quand vous décrochez des missions d'appels B2B comme indépendant (le plus souvent en micro-entreprise), l'URSSAF ne prélève pas sur ce que vous gagnez « en vrai », mais sur votre chiffre d'affaires encaissé. C'est une assiette brute, sans aucune charge déduite avant le calcul. Vous facturez 600 € pour une campagne, vous encaissez 600 €, la cotisation se calcule sur ces 600 €. Toute la logique des cotisations sociales sur un revenu secondaire tient là. On cotise sur la recette, pas sur le bénéfice.
La conséquence est simple et plutôt confortable pour un complément de revenu mené à côté d'une autre activité. Un mois sans mission, c'est zéro chiffre d'affaires, donc zéro cotisation. Rien à avancer, rien à provisionner pour ce mois-là. C'est ce qui rend le modèle adapté à un démarrage prudent, quand on garde un emploi et qu'on teste l'activité sur quelques heures par semaine. Si vous hésitez encore sur la marche à suivre pour vous lancer, le guide complet pour se lancer comme téléprospecteur indépendant détaille le parcours complet, de l'inscription à la première campagne.
Je le répète à chaque entretien, votre salaire, votre allocation ou une pension perçus par ailleurs ne « gonflent » pas cette assiette. Chaque régime cotise de son côté, sur ses propres montants. Le revenu secondaire d'appels est traité isolément, sur son seul chiffre d'affaires.
Quel taux s'applique à vos missions d'appels
Le taux dépend de la nature de la prestation. Une activité d'appels B2B (décrocher des rendez-vous, qualifier un fichier, mener une enquête) relève de la prestation de services. En micro-entreprise, ce type d'activité supporte un taux fixé par l'URSSAF, prélevé directement sur le chiffre d'affaires déclaré. En 2026, il est de 21,2 % pour une prestation de services commerciale et de 25,6 % pour une activité libérale non réglementée (urssaf.fr, barèmes micro-entrepreneur). Ce barème évolue dans le temps et peut varier selon votre situation exacte. Seule fait foi, pour vous, la valeur affichée sur votre espace urssaf.fr ; un chiffre lu sur un forum ne vaut rien.
Pourquoi insister sur la source plutôt que sur un pourcentage « rond » ? Parce que c'est précisément l'erreur qui circule. Les cotisations sociales d'un complément de revenus se calculent sur une règle officielle, datée, vérifiable, pas sur une approximation. Le bon réflexe consiste à ouvrir le simulateur de l'URSSAF, entrer la nature « prestation de services », et lire le pourcentage applicable à votre cas. Vous l'appliquez ensuite à chaque encaissement.
Nuance utile, certains dispositifs d'accompagnement à la création d'activité (l'Acre, par exemple) ouvrent droit à un taux réduit la première période. Votre situation personnelle décide de ce droit, et l'URSSAF le documente noir sur blanc. Ne supposez pas que vous y avez droit ; vérifiez-le.
Calculer ce qui reste : la méthode en deux minutes
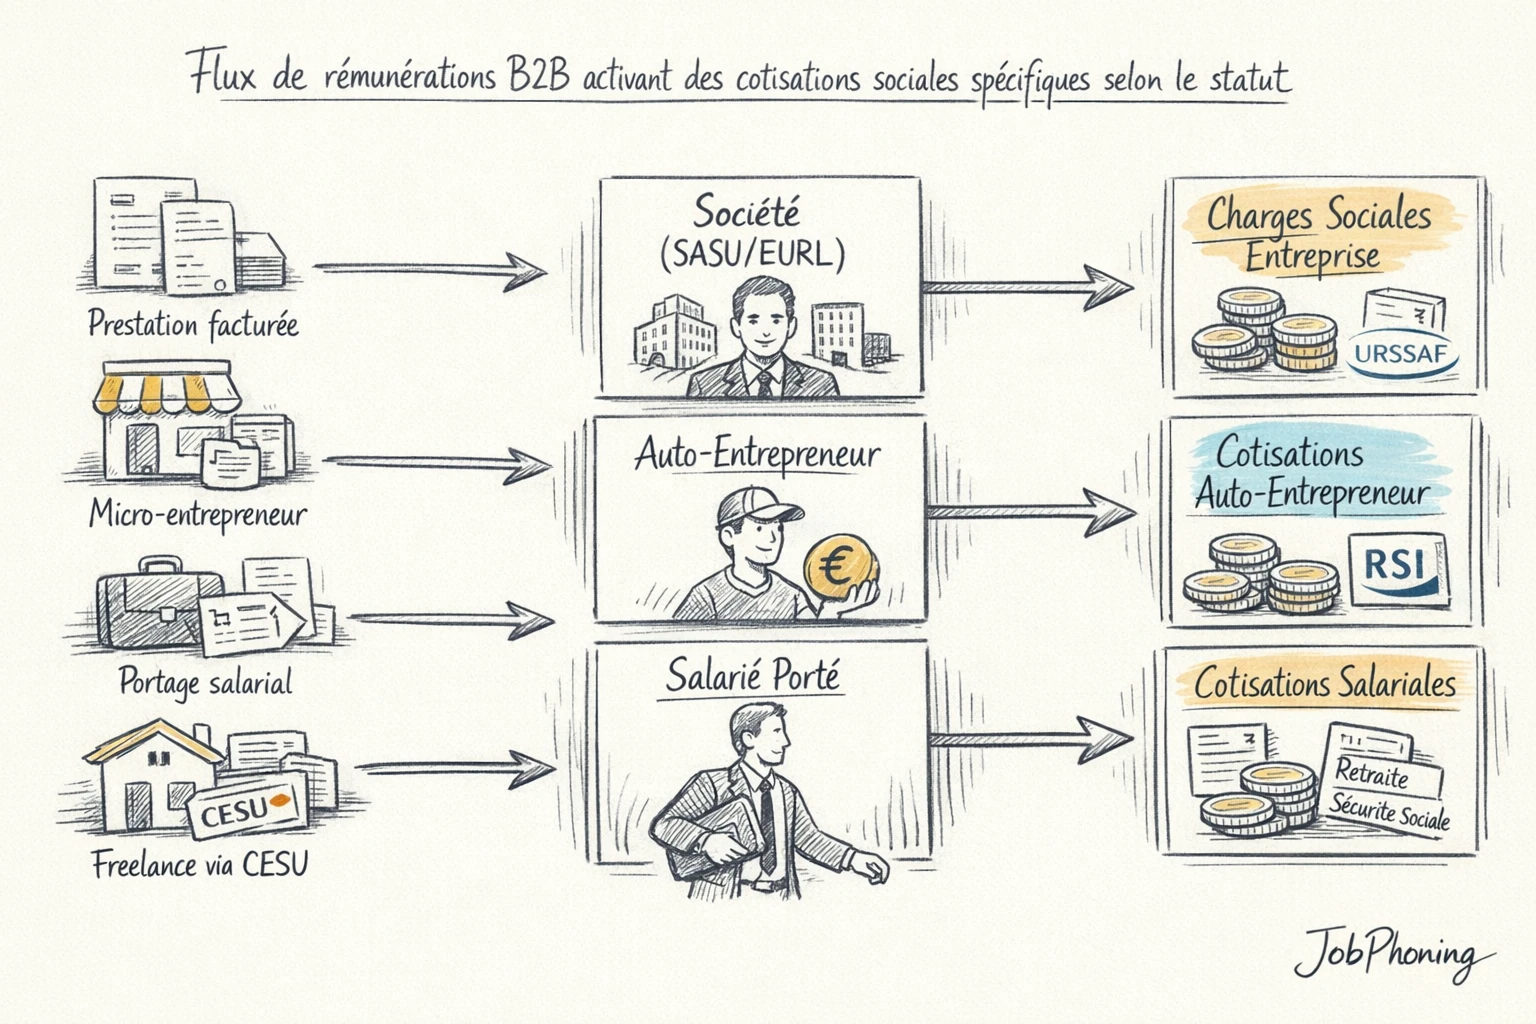
Voici comment je fais chiffrer le net à un indépendant qui hésite à accepter une mission. Prenez le montant de la facture hors taxes. Retirez la part « cotisations » au taux lu sur votre espace URSSAF. Ce qui reste, c'est votre revenu disponible avant impôt sur le revenu, l'impôt étant un sujet distinct, traité par votre déclaration annuelle.
Simulation pédagogique. Une campagne facturée 800 € sur le trimestre, au taux de 21,2 % d'une prestation de services commerciale, vous laisse environ 630 € nets de charges sociales. L'écart entre « ce que je facture » et « ce qui me reste » est donc connu d'avance, mission par mission. C'est ce qui permet de fixer un tarif cohérent. Si vous savez ce qui reste après charges, vous savez en dessous de quel prix une mission ne vaut pas votre temps.
Le réflexe qui sauve la première année tient en une phrase : dès qu'une facture est encaissée, virez la part « charges » sur un compte à part. Vous ne la dépensez pas, vous ne vous habituez pas à un net que vous n'avez pas. Quand l'URSSAF prélève, l'argent est là. La plupart des mauvaises surprises ne viennent pas du taux (qui est connu d'avance) mais de la trésorerie : on a dépensé une somme qui n'était pas à soi.
Déclarer son chiffre d'affaires sans se compliquer la vie
La déclaration d'une micro-entreprise est volontairement légère, et c'est ce qui rend l'activité d'appels en parallèle tenable sans comptable. Vous déclarez votre chiffre d'affaires encaissé à l'URSSAF selon la périodicité que vous avez choisie à l'inscription, mensuelle ou trimestrielle. Vous ne déclarez que ce que vous avez réellement encaissé sur la période, et non ce qui est facturé sans être encore réglé.
Sur une place de marché comme JobPhoning, ce point se gère bien parce que la facturation et le paiement passent par la plateforme. Une fois la prestation validée par le donneur d'ordre, l'indépendant est payé sous huit jours, et il a une trace claire de chaque montant à reporter. Vous n'avez pas à courir après un client pour savoir quoi déclarer, puisque le montant encaissé est lisible. Pour comprendre comment se structure une activité solide au-delà de la seule déclaration, je renvoie à l'article pour construire un profil solide de téléprospecteur.
Ce confort administratif n'est pas anecdotique pour une activité secondaire. Bien cadrée, charges comprises, une activité d'appels peut tenir dans le temps plutôt que de s'arrêter au bout de deux factures. Ceux qui déclarent leurs revenus d'appels depuis plusieurs années le disent d'ailleurs aux nouveaux : ce qui coince, ce n'est presque jamais le calcul.
Cumuler salaire et missions d'appels : ce qu'il faut surveiller
Beaucoup démarrent l'activité d'appels tout en restant salarié, et la question revient à chaque fois : « est-ce que ça pose un problème ? » Sur le plan des cotisations, non. Vos deux activités cotisent séparément, chacune sur son assiette. Le point à surveiller n'est pas social, il est contractuel et organisationnel.
Vérifiez d'abord votre contrat de travail (clause d'exclusivité, obligation de loyauté, accord de l'employeur selon les cas) avant de facturer la moindre mission. Cette vérification n'a rien d'une formalité sociale. Elle évite un conflit inutile avec l'employeur. Ensuite, gardez à l'esprit que les revenus s'additionnent au moment de l'impôt sur le revenu : votre activité secondaire peut faire grimper votre tranche, sans que cela touche le calcul des cotisations sociales, qui reste, lui, propre à la micro-entreprise. Beaucoup confondent les deux ; ce sont deux mécaniques indépendantes.
Si votre projet est de basculer progressivement vers une activité commerciale plus engageante en gardant d'abord votre poste, l'article sur la façon de devenir closer à côté d'un emploi salarié aborde cette transition côté métier. Et si vous travaillez avec des sociétés qui sous-traitent leurs campagnes, comprendre leur logique aide à choisir vos missions : ces entreprises attendent un cadre clair, avec des engagements de service écrits (SLA), comme celui qu'expose l'article sécuriser une campagne pilote en téléprospection au résultat.
Cotisations d'une activité d'appels : trois cas pratiques
Faut-il payer des cotisations un mois sans aucune mission ?
Non. En micro-entreprise, la cotisation se calcule sur le chiffre d'affaires encaissé. Un mois sans facture encaissée signifie un chiffre d'affaires nul, donc aucune cotisation pour cette période. Vous devez tout de même faire votre déclaration (en indiquant zéro) si vous avez opté pour cette périodicité.
Mon salaire augmente-t-il le taux appliqué à mes missions ?
Non. Votre salaire et votre activité d'appels relèvent de régimes différents et cotisent chacun sur leur propre assiette. Le taux appliqué à vos missions dépend uniquement de la nature de votre prestation en micro-entreprise, pas de vos autres revenus.
Où trouver le taux exact qui s'applique à mon cas ?
Sur votre espace urssaf.fr, rubrique micro-entrepreneur, en sélectionnant la nature « prestation de services ». Le simulateur officiel affiche le taux applicable et l'évolution éventuelle selon votre situation. C'est la seule source qui fait foi pour vous.

Prêt à passer à l'action ?
Envie de missions de téléprospection rémunérées au résultat ? Échangeons sur votre profil et les campagnes ouvertes.